ダブルワーク両方20時間未満なら社保未加入?2026年合算ルールと罠
物価高や働き方の多様化を背景に、複数の仕事を掛け持ちする「ダブルワーク」を選ぶ人が右肩上がりに増えています。なかでも、社会保険料の負担を避けるために「A社で週15時間、B社で週15時間」といったように、どちらの勤務先でも週20時間未満に抑えて働くスタイルは、パート・アルバイト層や副業ワーカーの間で広く浸透してきました。
ネット上では「2社を足して週30時間になっても未加入のままで問題ないのか」「労働時間が合算されて会社にバレるのではないか」「配偶者の扶養から外れて大損するのでは」といった疑問や不安が渦巻いています。2026年現在の法制度において、ダブルワークでどちらも週20時間未満の場合に社会保険はどう扱われるのか、制度の盲点と手取りを守るための防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2社とも週20時間未満であれば、社会保険(健康保険・厚生年金)は労働時間が合算されず、原則としてどちらの会社でも加入義務は発生しない。
- 要点2:勤務先での社保加入は回避できても、合計年収が「130万円の壁」を超えると配偶者の扶養を外れ、自身で国民健康保険・国民年金を全額自己負担する最悪のシナリオが存在する。
- 要点3:2026年現在の法改正動向を踏まえ、労働時間だけでなく「年間総収入」と「雇用保険の適用条件」を正確に把握したシフト設計が手取り維持の生命線となる。
【結論】ダブルワークでどちらも20時間未満なら社会保険は原則「未加入」で通るのか?
結論から申し上げますと、ダブルワーク先が両方とも週20時間未満である場合、各勤務先で社会保険(健康保険・厚生年金)に加入する義務は生じません。たとえA社で週18時間、B社で週15時間働き、合計労働時間が週33時間に達していたとしても、現行法ではそれぞれの事業所ごとに加入判定が行われるためです。
多くの労働者が「2社を合算して週30時間(フルタイムの4分の3)を超えたら、どちらかの会社で強制加入させられるのではないか」と危惧しますが、それは完全な誤解です。法人の実態が全く異なる独立した2つの企業で働いている限り、厚生労働省の現行基準において「労働時間の単純合算」は適用されません。
したがって、各社ごとの契約内容が週所定労働時間20時間未満にとどまっていれば、各企業の給与天引きによる社会保険加入は発生せず、額面に近い給与がそのまま手元に残る仕組みになっています。ただし、ここには「税金や扶養判定における年収合算の罠」が巧妙に隠されており、手放しで喜ぶことはできません。
労働時間合算のルールと誤解|なぜ2社の労働時間は合算されないのか?
労働時間の合算に関して混乱が生じやすい最大の原因は、「労働基準法」と「社会保険各法(健康保険法・厚生年金保険法)」のルールの乖離にあります。法律ごとに合算の有無が明確に分かれている点に留意しなければなりません。
労働基準法第38条においては、「労働時間は、事業場を異にする場合においても通算する」と定められています。これは主に残業代(割増賃金)の支払い義務を判断するための規定であり、A社で1日6時間、B社で1日4時間働いた場合、合計10時間となって法定労働時間(1日8時間)を超えた2時間分には割増賃金が発生します(原則として後から契約した会社に支払い義務が発生)。
一方で、社会保険における短時間労働者社会保険加入条件は、事業所単位で個別に契約を結ぶ「被用者」としての実態を個別に審査します。資本関係のない別法人間での労働時間を合算して1つの保険者として管理する仕組みが存在しないため、社会保険上は合算されない運用が一貫して採られているのです。
ただし、「実質的に同一の法人」(親会社と子会社で実態が変わらないケースや、グループ企業間で意図的に労働時間を分割して社会保険逃れを画策していると判断されるケース)では、行政指導により合算判定が下される実例もあります。完全に第三者である2つの企業での勤務であれば、労働時間の合算を理由に社会保険加入を迫られる心配はありません。
「130万円の壁」という最大の罠|扶養から外れると国民健康保険・国民年金で手取り激減
「勤務先で社会保険に入らなくて済むなら、手取りが最大化して安心だ」と思い込むのは極めて危険です。ダブルワーカーを待ち受ける最も重い落とし穴が、「130万円の壁扶養条件」です。
配偶者の扶養(健康保険の被扶養者・国民年金第3号被保険者)に入っているパート主婦・主夫の場合、社会保険の加入判定とは異なり、扶養認定では「すべての収入を合算」して審査されます。A社での年収が80万円、B社での年収が60万円であれば、合計年収は140万円となり、130万円の壁を突破してしまいます。
扶養から外れた瞬間に何が起きるのか、以下の現実を直視しなければなりません。
- 勤務先の社会保険には入れない:どちらの会社も週20時間未満であるため、会社側で社会保険(労使折半)には加入させてもらえない。
- 全額自己負担の発生:自ら市区町村の役所へ出向き、国民健康保険と国民年金(第1号被保険者)への加入手続きを行わなければならない。
- 保険料が全額自己負担になる:企業の厚生年金であれば会社が保険料の半分を負担(労使折半)してくれますが、国民健康保険・国民年金は100%全額自己負担となります。
年収135万〜140万円前後で扶養を外れ、国民健康保険料と国民年金保険料(2026年度水準で年間約20万円強の定額+国保の所得割)を自力で納付すると、年間の負担額は30万〜35万円前後に達します。結果として手取り額は105万円程度まで落ち込み、「働いた時間は増えたのに、手元に残る現金は扶養内に抑えていた頃より大幅に減る」という深刻な逆転現象(手取りの逆転)に直面します。
【2026年最新動向】社会保険適用拡大と「106万円の壁」撤廃議論がもたらす影響
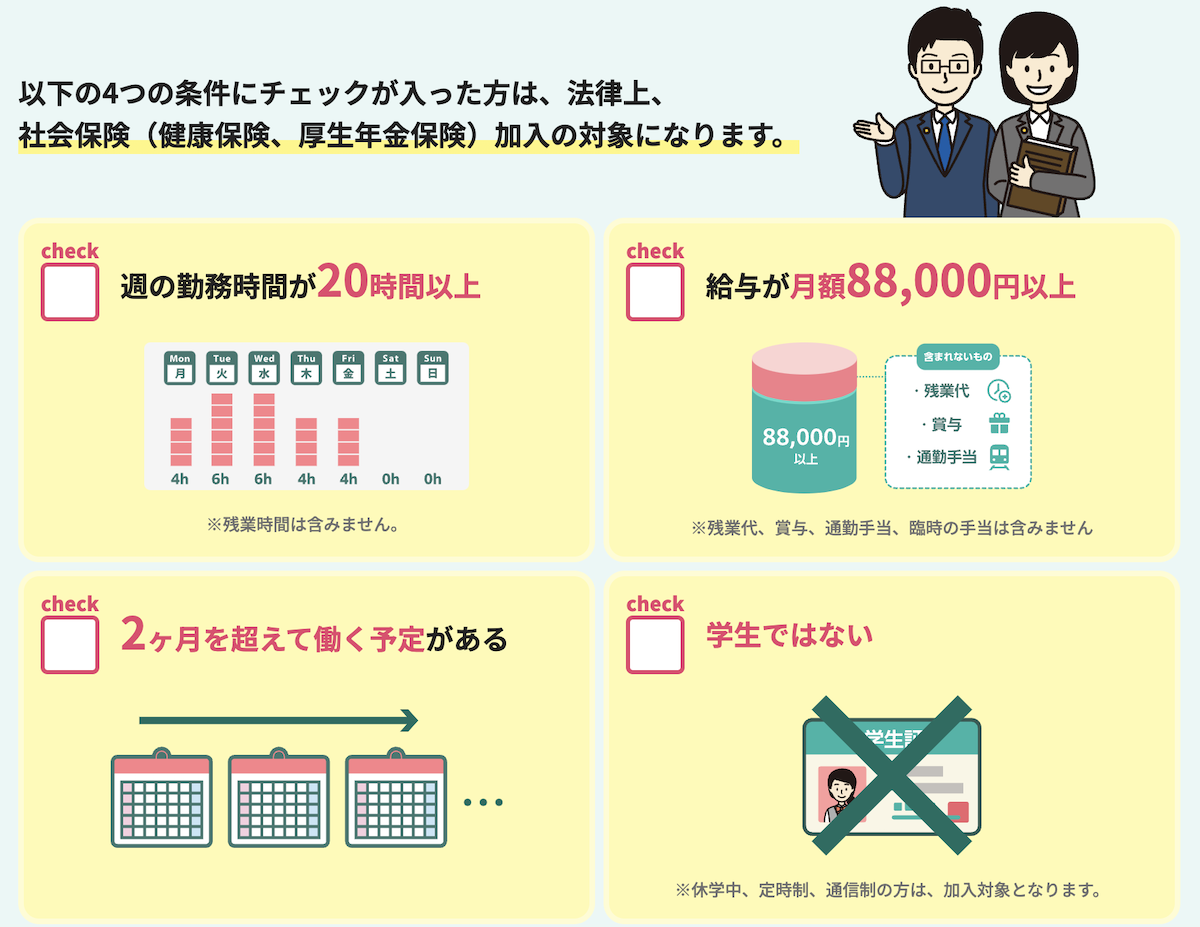
これまでパート従業員の社会保険加入の基準となってきた「企業規模50人超」「週20時間以上」「月額賃金8万8000円以上(年収約106万円)」という条件は、大きな転換点を迎えています。
政府および社会保障審議会が段階的に進めてきた社会保険適用拡大2026年最新の動向において、かねてから議論の中心にあった「106万円の壁撤廃の経緯」が、いよいよ現実の制度運用に影響を及ぼし始めています。賃金要件の撤廃や企業規模要件の段階的撤廃(最終的に全規模への適用拡大)が進められるなか、焦点は「労働時間」に一本化されつつあります。
現行の法体系下では「週20時間未満」という防波堤が機能していますが、国は将来的なセーフティネットの充実と年金財政の基盤強化を名目に、「複数就労者の労働時間通算制度」の本格導入を長期的な検討課題として掲げています。現行ルールが適用されている今のうちから、制度の変更を見据えた柔軟なシフト設計とキャリア戦略が求められます。
雇用保険はどうなる?「マルチジョブホルダー制度」と週20時間未満の加入ルール
社会保険(健保・厚年)と並んで重要なのが「雇用保険」の取り扱いです。ここでも通常のルールと例外的な特別制度が存在します。
通常の週20時間未満雇用保険加入について、雇用保険も社会保険と同様に事業所ごとの判定が原則です。どちらの勤務先でも週20時間未満である場合、通常の雇用保険には加入できません。万が一どちらかの会社を失業・解雇された場合でも、基本手当(失業保険)を受給することは不可能です。
ただし、65歳以上のシニア層に限定して導入された「雇用保険マルチジョブホルダー制度」には例外が設けられています。以下の要件を満たす場合、本人の申請によって例外的に雇用保険へ加入できます。
- 対象年齢:65歳以上であること
- 労働時間:2つの事業所における所定労働時間が、それぞれ週5時間以上であり、合計して週20時間以上であること
- 見込み期間:それぞれの事業所で31日以上の雇用見込みがあること
さらに雇用保険制度では、適用要件を「週20時間以上」から「週10時間以上」へと大幅に引き下げる法改正が段階的に施行を控えています。週15時間勤務であっても雇用保険の対象となる時代が目前に迫っており、雇用保険料(賃金の数百円程度)の天引きと失業保障の権利獲得という新たなバランスを計算に入れる必要があります。
実務上の注意点|2事業所勤務届の手続き基準と副業会社バレ防止策
ダブルワークを実践するにあたり、実務手続きと社内秘匿に関する2つの重大な疑問を整理しておきます。
「2事業所勤務届の手続き」は必要なのか?
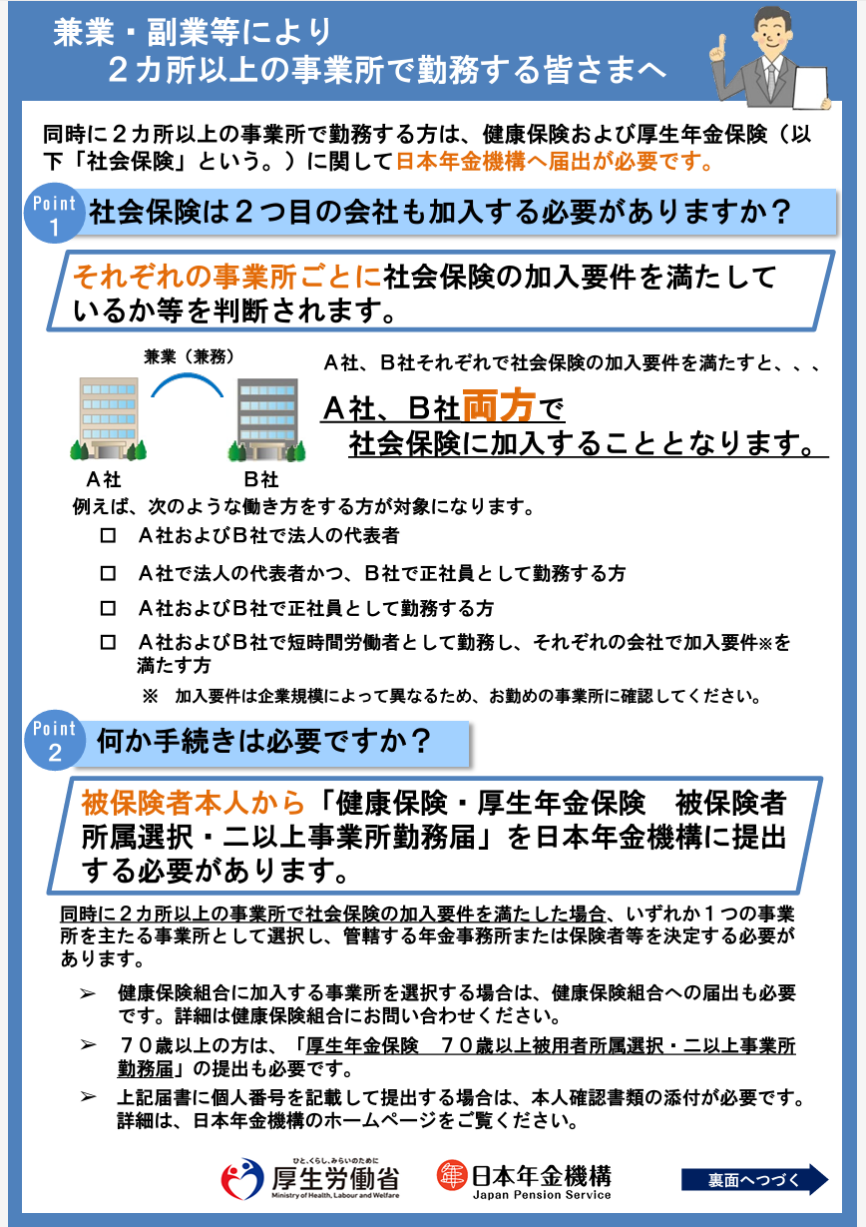
年金事務所に提出する「健康保険・厚生年金保険 被保険者所属選択・2事業所有格届」は、「2つ以上の事業所で社会保険の加入要件を同時に満たしたとき」にのみ提出が必要な書類です。
したがって、どちらの勤務先でも週20時間未満で社保未加入である場合、この手続きを行う必要は一切ありません。この届出を提出するのは、「A社で週30時間働き、B社でも週20時間(または特定適用事業所で基準達成)働いており、両方で被保険者資格を得てしまう場合」に限られます。
副業会社バレ防止策のリアル
ダブルワークが本業先やアルバイト先に露見する最大の引き金は、住民税の金額変動です。確定申告や年末調整において、合算された所得に応じた住民税額が本業先へ一括通知(特別徴収税額決定通知書)されることで、経理担当者に「給与に対して住民税額が不自然に高い」と気づかれます。
これを防ぐための副業会社バレ防止策としては、確定申告を行う際に住民税の徴収方法を「特別徴収(給与天引き)」ではなく「普通徴収(自分で納付)」に選択することが基本とされてきました。しかし、アルバイト・パート収入(給与所得)に関しては、多くの自治体で「給与所得からの普通徴収への切り替え」を原則認めておらず、本業給与からの特別徴収に一本化される傾向が強まっています。
会社バレを完全に遮断したい場合、就業規則で副業が解禁されている企業を選ぶか、業務委託(事業所得・雑所得)としての働き方を検討するのが確実性の高い選択肢となります。
パート・副業の手取りシミュレーション|最も手取りを残す賢い働き方の境界線
では、具体的にどの働き方が最も手元に現金を残せるのでしょうか。年収と手取りの概算シミュレーションを比較検証します。
| 働き方のパターン | 年間総収入 | 社会保険・年金の負担 | 推定年間手取り額 | 特徴と注意点 |
|---|---|---|---|---|
| ① 扶養内ダブルワーク (A社60万+B社65万) | 125万円 | 0円 (配偶者の扶養内) | 約120万円 | 所得税・住民税のみ発生。社保負担ゼロのため手取り率は極めて高い。 |
| ② 扶養外れ・社保未加入 (A社70万+B社70万) | 140万円 | 約32万円 (国保+国民年金) | 約104万円 | 【最悪の逆転】労働時間を増やしたのに①より手取りが約16万円減る。 |
| ③ 片方で社保加入 (A社130万[社保]+B社30万) | 160万円 | 約23万円 (厚生年金・健保/折半) | 約130万円 | 手取りが回復。厚生年金と傷病手当金の保障が手に入り将来の年金も増額。 |
試算から導き出される明白な事実は、「どちらも週20時間未満のまま年収130万円を超え、国民健康保険と国民年金を自腹で払う状態が最も損をする」という点です。稼ぐのであれば「129万円以下で完全に抑える」か、あるいは「片方の勤務先で週20時間以上働き、会社の社会保険(厚生年金・労使折半)に入ったうえで160万円以上稼ぐ」かの二者択一が合理的な戦略となります。
【ダブルワーク 社会保険 どちらも20時間未満】に関するよくある質問(FAQ)
Q1:2社とも週18時間勤務で合計36時間働いていますが、本当に会社に合算を求められませんか?
A1:求められません。現行の社会保険制度(健康保険・厚生年金)では、法人格が異なる事業所間の労働時間を合算して加入要件を判定する規定はありません。どちらの企業も所定労働時間が週20時間未満であれば、各社で被保険者になることはありません。
Q2:年間収入が130万円を超えた場合、勤務先に自分から申し出る必要はありますか?
A2:勤務先へではなく、配偶者の扶養に入っている場合は「配偶者の勤務先」へ扶養から外れる手続き(被扶養者異動届の提出)を行う必要があります。その後、ご自身のお住まいの自治体窓口へ行き、国民健康保険および国民年金への加入手続きを行わなければなりません。放置すると過去に遡って医療費や保険料の返還請求を受けるリスクがあります。
Q3:どちらの職場でも雇用保険に入れません。失業したときのリスクはどう備えるべきですか?
A3:どちらも週20時間未満の場合、原則として雇用保険のセーフティネットは得られません。失業リスクに備えるためには、生活防衛資金としての貯蓄を厚めに確保するか、どちらか一方の勤務先で所定労働時間を週20時間以上に引き上げてもらい、雇用保険の被保険者資格を取得することをおすすめします。
まとめ:掛け持ち勤務は「労働時間」と「年収の壁」の両面管理が鉄則
ダブルワークにおいて「どちらの勤務先でも週20時間未満」という条件をキープすることは、各企業の給与から社会保険料を天引きされないための確実な防衛策です。労働時間が合算されて一方の会社で社保加入を強制される心配は、2026年現在の法制度下ではありません。
しかし、制度の仕組みを正しく把握していなければ、配偶者の扶養から外れた瞬間に全額自腹の「国民健康保険・国民年金」という重い負担がのしかかり、手取りが劇的に削り取られてしまいます。単に「週何時間働くか」という時間管理だけでなく、「合算年収が130万円の境界線を越えていないか」を1年単位で綿密にコントロールすることが不可欠です。
制度の拡大が続く今だからこそ、目先のシフトだけでなく年間総収入と将来の保障を天秤にかけ、自身の生活設計に最も適したバランスを見極めていきましょう。 (出典: ダブルワーク 社会保険 どちらも20時間未満(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。