川の氾濫なしでも浸水?内水氾濫の恐怖と仕組み・対策を徹底解説
「近くの大きな川は堤防を越えていないのに、なぜか自宅前の道路や玄関先が水没している」——そんな予期せぬ水害被害が全国各地で相次いでいます。川から水が押し寄せる一般的な水害とは異なり、降った雨が街中に溜まってあふれ出す現象が「内水氾濫(ないすいはんらん)」です。
気候変動に伴う短時間強雨(いわゆるゲリラ豪雨や線状降水帯)の激甚化により、河川から離れた住宅街や都心のオフィス街でも被害が発生するケースが日常的なリスクとなりつつあります。目に見える大河の決壊ばかりに気を取られていると、足元から忍び寄る浸水に逃げ遅れかねません。本記事では、内水氾濫が発生する根本的なメカニズムから外水氾濫との違い、命と財産を守るためのハザードマップ活用術や保険の注意点までを詳しく掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:内水氾濫は「下水道や側溝の排水能力を超える大雨」で街中に雨水があふれる都市型水害であり、川の氾濫(外水氾濫)とは発生構造が異なる。
- 要点2:アスファルト舗装の多い都市部は地中への雨水浸透が難しく、1時間に50〜60ミリを超える局地的な豪雨で下水道の排水能力が一気に限界を迎える。
- 要点3:自治体が公開する「内水ハザードマップ(内水浸水想定区域図)」で自宅周辺のリスクを把握し、早期の垂直避難や火災保険の水災補償の確認が不可欠。
【基本解説】川が溢れていなくても沈む「内水氾濫」とは?外水氾濫との決定的な違い
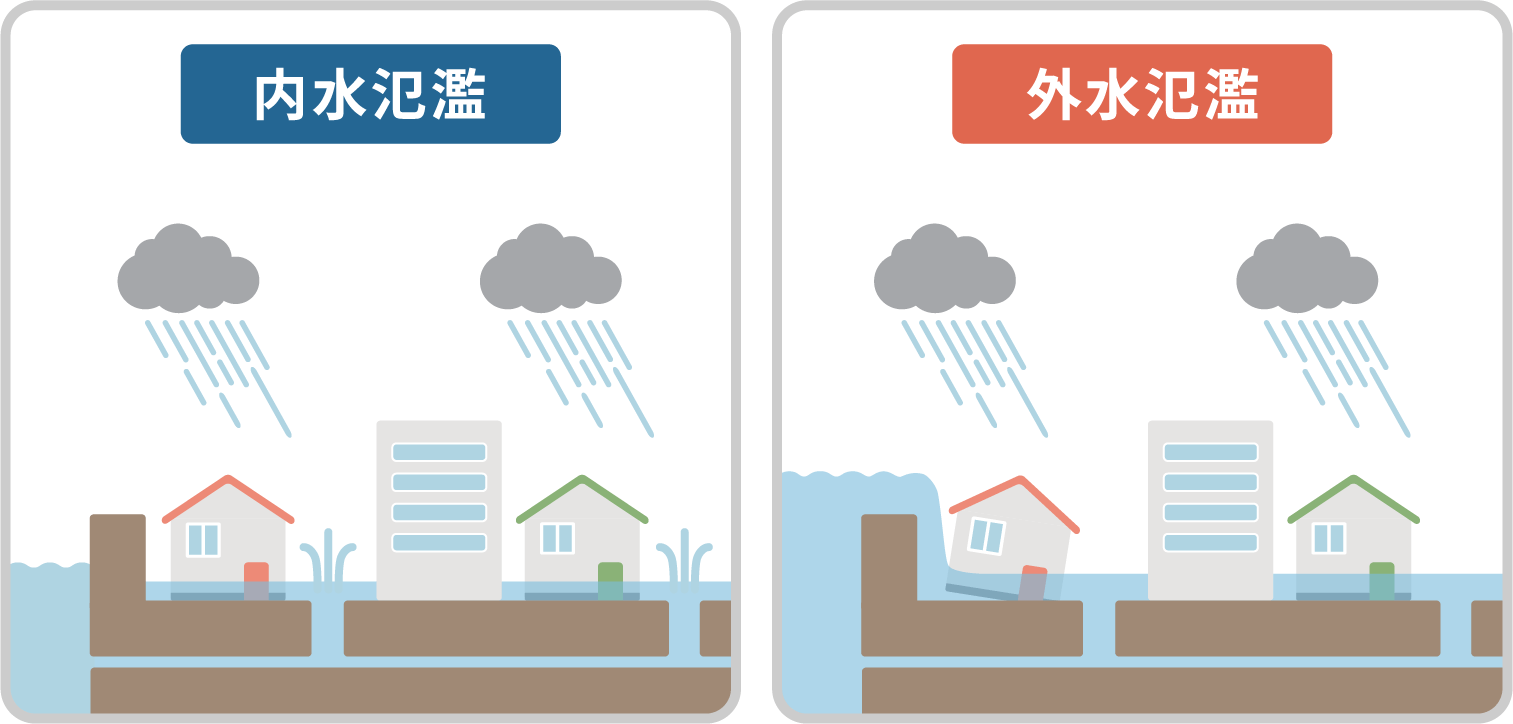
水害と聞くと、多くの人が「大河川の堤防が決壊して濁流が街を飲み込む光景」を思い浮かべます。しかし、水害には大きく分けて「外水氾濫(がいすいはんらん)」と「内水氾濫(ないすいはんらん)」の2種類が存在します。
外水氾濫は、大雨によって河川の水位が上昇し、堤防を越水したり堤防が決壊したりして、川の水そのものが住宅地へ流れ込む現象です。これに対して内水氾濫は、市街地に降った雨が下水道や雨水管、側溝などの排水能力を超えてしまい、川へ排出しきれずに道路や敷地へあふれ出る現象を指します。
内水氾濫には主に2つの発生パターンがあります。1つは、純粋に雨の量が多すぎて側溝や下水道管のキャパシティをオーバーする「湛水(たんすい)型」。もう1つは、本川の水位が上昇したことで排水口から水が逆流するのを防ぐために水門(樋門)を閉鎖し、その結果として街側の水が行き場を失う「逆流・滞留型」です。川から数キロ離れた高台や平坦地であっても、地形の小さなくぼ地や地下空間であればどこでも発生しうる点が最大の特徴です。
なぜ都市部で頻発するのか?ゲリラ豪雨と下水道排水能力の限界が生むメカニズム
内水氾濫が「都市型水害」の代表格と呼ばれる背景には、都市構造特有の脆弱性と気象パターンの激変が深く関係しています。
日本の主要都市における下水道インフラの多くは、概ね「1時間に50ミリ〜60ミリ程度」の降雨を想定して整備されてきました。しかし、昨今のゲリラ豪雨や線状降水帯では、1時間に80ミリから100ミリを超える猛烈な雨が局地的に観測される事態が珍しくありません。設計上の限界値を大幅に超える雨水が一気に集中すれば、どれほど頑丈な下水道網であっても排水能力の限界に達してしまいます。
さらに都市部は、地面の大部分がアスファルトやコンクリートで覆われています。森林や農地のように雨水が土壌へ自然浸透しないため、降った雨のほぼ100%が地表を滑り、短時間で一気に側溝やマンホールへ殺到します。道路のアンダーパス(立体交差の地下道)や地下街、地下室、周囲よりわずかに低い「すり鉢状の地形」に水が急速に集まり、数十分という短い時間で人の背丈を超える冠水を引き起こすメカニズムがここにあります。
水防法の改正とハザードマップの正しい見方|「内水浸水想定区域図」の確認手順
危険を事前に察知する上で不可欠なのがハザードマップの確認ですが、自治体が配布するマップを見る際には注意が必要です。一般的に広く認知されている「洪水ハザードマップ」は河川の氾濫(外水氾濫)をベースに作られていることが多く、内水氾濫のリスクが網羅されていないケースがあるためです。
近年は水防法の改正に伴い、下水道からの雨水のあふれをシミュレーションした「内水ハザードマップ(内水浸水想定区域図)」を作成・公開する自治体が急速に増えています。各自治体の公式ウェブサイトや、国土交通省が運営する「ハザードマップポータルサイト(わがまちハザードマップ)」を活用することで、自宅や職場周辺の内水リスクをピンポイントで確認可能です。
マップを見る際は、単に色が塗られている場所を見るだけでなく、以下の点に注目してください。
- 浸水想定水深:床下浸水レベル(0.5m未満)か、床上浸水や1階水没の恐れ(1.0m〜2.0m以上)があるか。
- 微地形の起伏:古くからの谷筋、かつて水田や池だった低地、道路のアンダーパスの位置。
- 避難所の立地:指定緊急避難場所自体が内水浸水想定区域内に含まれていないか。
気象庁や自治体から発表される水防法の警戒レベル(レベル3:高齢者等避難、レベル4:避難指示)は、河川洪水だけでなく内水氾濫の危険性が高まった際にも発令されます。情報が発令された段階ですぐに行動できるよう、日頃から複数のハザードマップを重ね合わせて確認しておく習慣が命を守る鍵となります。
マンション・戸建て別の浸水対策と車の冠水トラブルを避ける鉄則
内水氾濫の危険が迫った際、住居の形態によって取るべき防災アクションは大きく異なります。
【戸建て住宅の対策】
戸建て住宅の場合、1階の居住空間への浸水をいかに防ぐかが焦点となります。大雨が予想される際は、ホームセンター等で購入できる簡易止水板や「水のう」(45リットル程度の二重ゴミ袋に水をためたもの)を玄関前や勝手口、浴室・トイレなどの排水口に設置します。排水口を塞ぐことで、下水管からの汚水逆流(ゴボゴボと音を立てて噴き出す現象)を効果的に抑えられます。
【マンション・集合住宅の対策】
高層階に住んでいても無関係ではありません。マンションでは地下や1階部分に受変電設備(キュービクル)やエレベーター機械室、給水ポンプが設置されているケースが多く、ここが内水で冠水すると建物全体が長期間の「停電・断水・エレベーター停止」に陥ります。管理組合単位で止水板の配備状況を点検し、低層階の排水バルブ遮断手順などをあらかじめマニュアル化しておく必要があります。
【車の運転・冠水トラブルの回避】
内水氾濫で特に人的被害が出やすいのが、車に乗ったままの冠水トラブルです。水深がドアの下端(約20〜30cm)に達するとマフラーから水が入りエンジンが停止するリスクが高まり、水深50cmを超えると水圧で内側からドアが一切開かなくなります。ゲリラ豪雨の最中は冠水したアンダーパスや見通しの悪い水たまりへの進入を絶対に避け、万が一車内に閉じ込められた場合に備えて「緊急脱出用ハンマー」を手の届く場所に常備しておくべきです。
逃げ遅れを防ぐ避難タイミングと判断基準|命を守る「垂直避難」のリアル
内水氾濫は外水氾濫に比べて「水かさが増すスピードが異常に速い」という極めて危険な性質を持っています。雨が降り始めてからわずか30分〜1時間足らずで道路が川のようになり、濁流でマンホールのフタが外れて見えなくなるなど、屋外歩行が命取りになる事態が頻発します。
そのため、避難行動における判断基準は「外の状況」に合わせて柔軟に変えなければなりません。
周囲の道路にまだ水がない段階であれば、自治体の指定避難所や高台の安全な建物へ移動する「立ち退き避難(水平避難)」が原則です。しかし、すでに道路が冠水し始めている、あるいは夜間で足元が全く見えない状況下での移動は極めて危険です。水深が20cm程度であっても、流れの速い水流の中を歩くのは成人男性でも困難を極めます。
屋外への避難が危険と判断した場合は、無理に外へ出ず、自宅や近隣の強固な建物の2階以上へ移動する「垂直避難」へ即座に切り替えてください。あらかじめ2階以上の部屋に飲料水、非常食、ポータブル電源、簡易トイレなどを備蓄しておくことが、孤立した際の生命線となります。
水害後の経済的ダメージを防ぐ!火災保険の「水災補償」適用条件と注意点
内水氾濫によって自宅が浸水被害を受けた場合、経済的な生活再建の柱となるのが「火災保険」です。しかし、「火災保険に加入しているから大丈夫」と過信していると、いざという時に保険金が下りない落とし穴が存在します。
まず確認すべきは、自身の契約プランに「水災補償」が付帯されているかどうかです。保険料を安く抑えるために水災を適用対象外にしている契約も多いため、保険証券の事前確認が欠かせません。
また、一般的な火災保険の水災補償には、支払いのための明確な適用基準が設けられています。
- 地盤面から45cmを超える浸水(床上浸水、または地盤面から45cm以上の浸水)
- 建物・家財の再調達価額に対して30%以上の損害割合が生じた場合
これらの基準を満たさない軽微な床下浸水(例:床上まで届かず基礎部分のみが濡れたケース)では、補償対象外となる契約も少なくありません。ただし近年は、10cm程度の小規模な浸水でも定額の見舞金や実損額が支払われる特約を取り扱う保険会社も登場しています。自宅の内水ハザードマップ上の危険度と照らし合わせ、適切な補償内容に見直しておくことが賢明な防衛策です。
【内水氾濫とは】に関するよくある質問(FAQ)
Q1:川から遠い高台に住んでいれば、内水氾濫の心配は全くありませんか?
A1:高台であっても油断はできません。周囲より一段低くなっている場所(すり鉢状の地形)や、排水路の合流地点などでは局地的に水が溜まり、内水氾濫を起こす事例が報告されています。土地全体の標高だけでなく、自宅周辺の微細な高低差や内水ハザードマップの指定状況を確認することが重要です。
Q2:内水氾濫が発生しそうなとき、自宅ですぐにできる応急処置は何ですか?
A2:最も手軽で効果的なのは「水のう」の設置です。大きめのゴミ袋(45L等)を二重にして水を半分ほど入れ、口をしっかり縛ったものを玄関先やトイレの便器内、お風呂場・洗濯機の排水口に置くことで、汚水の逆流や屋内への浸水を大幅に軽減できます。
Q3:車が水没して動かなくなった場合、自動車保険の車両保険で補償されますか?
A3:原則として、車両保険(一般型およびエコノミー型などの限定カバータイプ)に加入していれば、台風や集中豪雨による内水氾濫・冠水被害は補償の対象となります。ただし、運転者の重大な過失とみなされる無謀な水没運転などの例外規定もあるため、保険会社への早めの事故連絡と状況の正確な記録が必要です。
まとめ:激甚化する豪雨から命と財産を守るために今すぐ備えたいこと
内水氾濫は、川の決壊を伴わないがゆえに事前の警戒が遅れやすく、都市生活の盲点を突いて一瞬で生活空間を脅かす災害です。下水道などのインフラ整備も進められているものの、想定をはるかに凌駕する集中豪雨の頻発に対してハード面だけの防御には限界があります。
私たち一人ひとりに求められるのは、「川から離れているから安全」という思い込みを捨て、自治体が公開する内水ハザードマップで自宅の立地リスクを再点検することです。そして、土のうや水のうの備え、豪雨時の垂直避難の判断基準、火災保険の補償内容の確認など、今できる対策を着実に整えておくことが、いざという時の被害を最小限に抑える確実な防壁となります。 (出典: 内 水 氾濫 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。