リボ払いと分割払いの違いを徹底比較!手数料で損しない選び方
クレジットカードの支払いで大きな買い物をした際、多くの人が迷うのが「リボ払い」と「分割払い」の選択です。どちらも代金を月々に分けて支払う便利な機能ですが、その仕組みを曖昧なまま利用していると、思わぬ利息や手数料の負担に苦しむことになりかねません。
キャッシュレス決済が生活の標準インフラとなった現在でも、「毎月の支払いが一定だから安心」という誤認からトラブルに陥るケースは後を絶ちません。今回は金融取材の現場で得た知見をもとに、両者の構造的違いから返済シミュレーション、損をしないカードの賢いコントロール術までを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
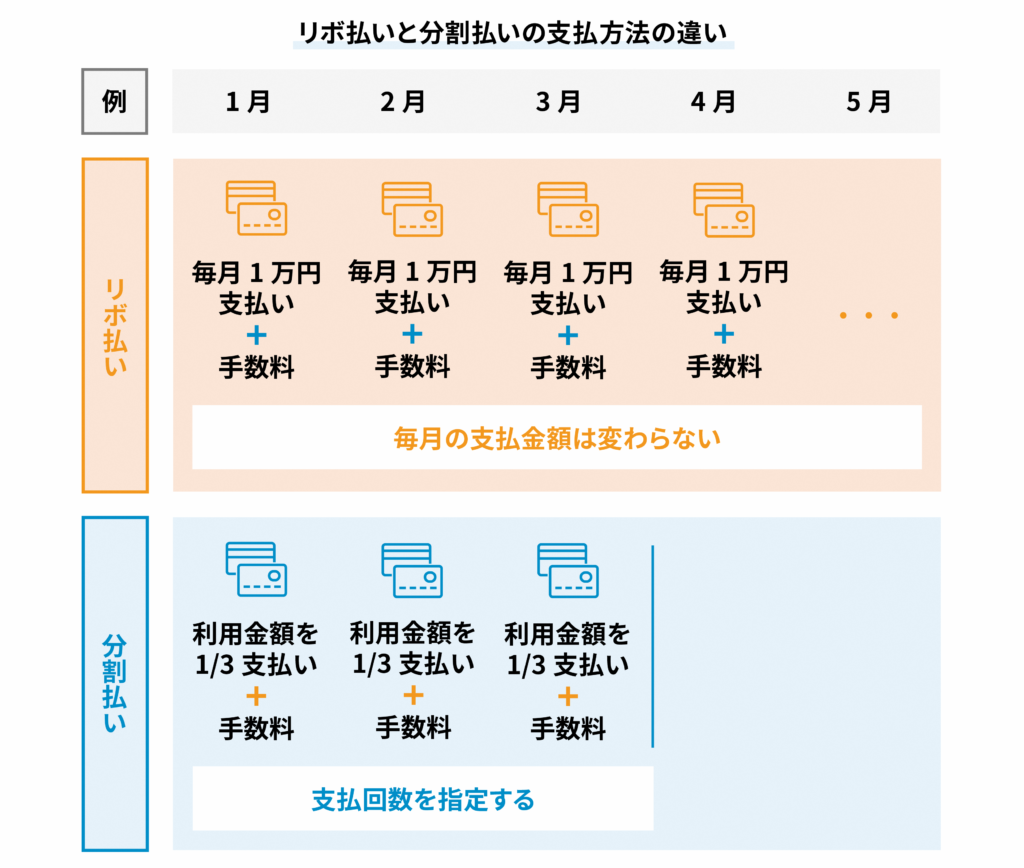
- 要点1:リボ払いは「毎月の返済額」を指定し、分割払いは「支払う回数」を指定する根本的な仕組みの違いがある。
- 要点2:リボ払いは残高スライド方式の性質上、返済期間が長期化しやすく、手数料総額が跳ね上がりやすい。
- 要点3:2回払いやボーナス一括払いは手数料無料だが、3回以上の分割やリボは実質年率約15.0%の金利コストを把握して使い分ける必要がある。
【決定的な違い】リボ払いと分割払いの仕組みと手数料の基礎知識
クレジットカードの決済時に選べる「リボ払い(リボルビング払い)」と「分割払い」の最大の違いは、「月々の支払額を固定するか」「支払い回数を固定するか」という点に集約されます。
分割払いは、購入した商品ごとに「3回」「6回」「12回」「24回」といった支払回数を指定します。購入金額にカード会社所定の分割手数料を加算した合計額を、指定した回数で均等に支払う仕組みです。支払いのゴールがあらかじめ明確に設定されているため、完済までのスケジュールが崩れにくい特徴を持っています。さらに、一般的なクレジットカードでは2回分割払い手数料無料が適用されるケースが多く、1回あたりの負担を抑えつつ手数料ゼロで利用できる有力な選択肢となっています。
一方のリボ払いは、どれだけ買い物を重ねても、あらかじめ設定した「毎月1万円」「毎月2万円」といった一定額のみを口座から引き落とす仕組みです。一見すると家計管理が非常に楽になるように見えますが、利用残高全体に対してクレジットカード分割払い金利と同等水準である実質年率15.0%前後の手数料が日割りで発生し続けます。リボ払いと分割払いの手数料比較を行う際、この「残高全体の膨らみやすさ」が決定的な差となります。
「リボ払いがやばい」と言われる真の理由|残高スライド元利定額方式の罠
インターネット上や金融相談の現場で「リボ払いは危険」と警鐘が鳴らされる背景には、多くのカードに標準採用されている残高スライド元利定額方式の罠が存在します。
この方式は、利用残高の増減に応じて毎月の最低支払額が自動的に変動する仕組みです。例えば、残高が10万円未満なら月々5,000円、20万円を超えると月々10,000円といった形でスライドします。問題は、毎月の支払額の中に「手数料(利息)」と「元金返済分」が混在している点です。
リボ払いで残高が膨らむと、毎月の返済額の大部分が利息の支払いに充当され、元金がほとんど減らない状況に陥ります。これこそがリボ払い元金減らない仕組みの正体です。本人は毎月しっかり支払っているつもりでも、実際には借金の利息だけを払い続けている状態になり、支払期間が何年も長期化してしまうリスクを孕んでいます。
【徹底シミュレーション】実質年率と返済総額の差|どっちがお得かの真相
では、実際に買い物をした場合、金利負担にはどれほどの差が生まれるのでしょうか。実質年率と返済総額シミュレーションを通じて、リボ払いと分割払いどっちがお得なのかを具体的に検証します。
例えば、30万円の家電を実質年率15.0%で購入した場合の試算を見てみましょう。
| 支払方法 | 毎月の支払額 | 支払回数(期間) | 手数料総額 | 支払総額 |
|---|---|---|---|---|
| 分割払い(10回) | 約32,040円 | 10ヶ月 | 約20,400円 | 約320,400円 |
| リボ払い(毎月1万円返済) | 10,000円固定 | 38ヶ月(3年2ヶ月) | 約79,000円 | 約379,000円 |
分割払い回数と手数料の計算方法に則って10回払いでスピーディに完済した場合、手数料は約2万円程度に抑えられます。一方、月々の支払いを1万円に抑えたリボ払いでは、完済までに3年以上を要し、約4倍近い手数料差が生じる計算になります。毎月の引き落とし額が少ない安心感の裏で、数万円もの余分なコストを支払う構図が明確になります。
楽天カード・三井住友カードの注意点と「自動リボ」設定の解除手順
入会キャンペーンやポイント還元に惹かれてカードを発行した際、知らず知らずのうちにリボ払い専用カードになっていたり、「自動リボ」が設定されていたりするトラブルが目立ちます。
代表的なカードの設定解除や変更には注意が必要です。例えば、三井住友カードリボ払い設定解除を行う場合、会員専用サイト「Vpass」内の「リボ払い・分割払い」メニューから「マイ・ペイすリボ」の設定変更・解除画面へ進み、毎月の支払い上限額を利用可能枠と同額まで引き上げるか、サービス自体を解除する手続きを取る必要があります。
また、楽天カードで一括払いした決済をあとから分割に変更したい場合、楽天カードあとから分割変更期限は各金融機関の引き落とし口座や締め日によって設定されており、原則として毎月20日頃(口座によって最長月末前々日頃)までに楽天e-NAVIから手続きを完了させなければなりません。期限を過ぎると変更できず、家計管理に狂いが生じるため早期の確認が不可欠です。
ショッピング枠限度額の圧迫と信用情報(CIC)への深刻な影響
リボ払いや多重の分割払いを常用することは、日々の資金繰りだけでなく、個人の信用状態にも長期的な影を落とします。
カードの利用可能枠は「ショッピング枠」全体で管理されています。リボ残高が残っていると、その分だけショッピング枠限度額と信用情報影響が直結し、普段の買い物でカードが使えなくなる枠圧迫が発生します。
さらに重要なのが、指定信用情報機関(CICなど)への登録内容です。リボ払いの残高や毎月の利用状況は信用情報に詳細に記録されます。将来的に住宅ローンやマイカーローン、スマートフォンの分割購入審査を受ける際、多額のリボ残高を抱えていると「返済能力に懸念がある」と判断され、審査落ちや借入可能額の減額を招く重大な要因になります。
リボ払い地獄から抜け出す脱出ルート|一括返済と繰り上げ返済の実践
もし現在、膨らんだリボ残高に頭を抱えているのであれば、最優先で実行すべきはリボ払い地獄からの一括返済や繰り上げ返済(一部繰り上げ返済)です。
リボ手数料は「日割り計算」で算出されているため、返済日を1日でも早める、あるいは1万円でも多く元金を減らすことで、将来発生する利息を直接削り落とすことができます。多くのカード会社では、提携ATMからの追加入金やインターネットバンキングによる随時返済に対応しています。
ボーナスや臨時の収入が入ったタイミングで残高をゼロにリセットすること、そして繰り上げ返済完了後は速やかに支払いコースを「一括払い」へ戻すことが、家計の健全化に向けたもっとも確実な防衛策です。
【リボ払い 分割払い 違い】に関するよくある質問(FAQ)
Q1:2回払いとボーナス一括払いは本当に手数料がかかりませんか?
A1:はい。一般的な多くのクレジットカードにおいて、2回分割払いおよびボーナス一括払いは手数料無料で利用可能です。ただし、加盟店(利用する店舗)が2回払いに対応していない場合や、一部提携カードでは規定が異なる場合があるため、決済時の確認をおすすめします。
Q2:分割払いで買った商品を後からリボ払いに変更することはできますか?
A2:多くのカード会社では「あとからリボ」機能により変更可能です。ただし、一度リボ払いに変更した利用分を元の分割払いや一括払いに戻すことはシステム上できないケースがほとんどです。手数料負担が増える不可逆な変更となるため、慎重な判断が求められます。
Q3:リボ払いは1回でも使ったら信用情報に傷がつきますか?
A3:リボ払いを利用した事実だけでブラックリストに載るような傷がつくことはありません。毎月の引き落とし日に遅れず支払っていれば正常な取引として記録されます。ただし、残高が高額のまま長期間放置されていると、住宅ローンなどの審査時に返済負担比率の面で不利に働く可能性があります。
まとめ:手数料の仕組みを理解してクレカを賢く使いこなす
リボ払いと分割払いは、急な出費や高額な買い物において家計の支出をコントロールする有効な金融ツールです。しかし、それぞれの仕組みや金利の計算ロジックを知らずに「月々の支払いが安くなるから」と安易に頼ると、膨大な手数料を支払い続ける悪循環に陥ってしまいます。
基本は一括払いとし、高額決済では手数料無料の2回払いや回数の少ない分割払いを優先する。そしてリボ払いを利用する際は明確な返済計画と繰り上げ返済を前提にする。仕組みの裏側を正しく把握し、主導権を持ってキャッシュレス決済を活用していきましょう。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。